订单信息先留存
购买前阅读价格组成、商品描述和退换条款;发生争议时保存订单、公开页面与正规沟通记录。材料整理应保护个人地址、电话和支付凭证上的敏感数字。
资料观察 · 公开来源
把消费提示写得清楚而不制造恐慌
网上购物、订阅服务、预付卡、自动续费和售后协商经常涉及复杂的条款与个人判断。钱袋栏从可普遍适用的消费常识出发,不指控任何未经证实的商家,更不靠恐慌标题引导付费。
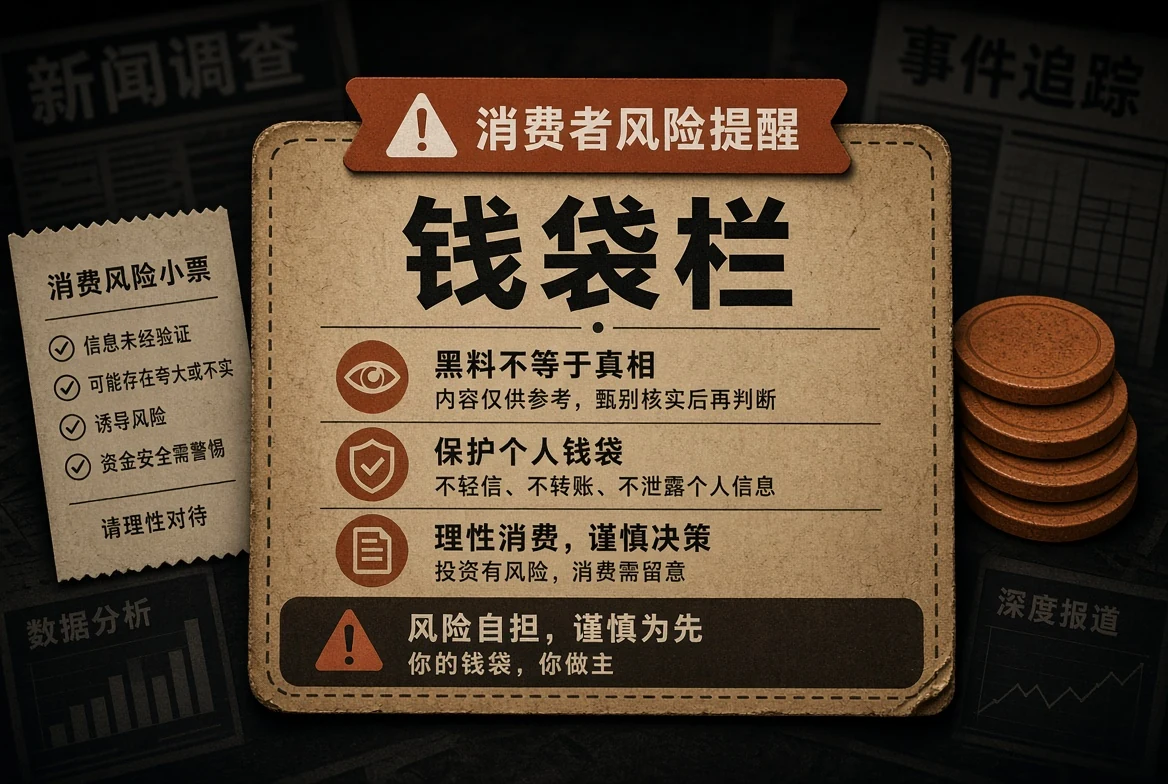
购买前阅读价格组成、商品描述和退换条款;发生争议时保存订单、公开页面与正规沟通记录。材料整理应保护个人地址、电话和支付凭证上的敏感数字。
预付消费的风险需要结合使用期限、取消机制、履约能力及合同约定判断。宣传所用的“无限”“永久”等词尤其应对照细则理解。
订阅服务通常涉及周期、试用结束时间和取消方式。读者可在官方账户设置中核对相关说明,不依赖来历不明的第三方取消工具。
限时、限量与“原价”标记能够影响选择,却不能自动表明优惠真实。比较时应看可实际支付的价格、配送和售后条件。
清晰描述订单事实、诉求和已尝试的沟通方式,通常比在公开平台披露工作人员私人信息更有帮助。不同交易类型的处理路径也可能不同。
注册、地址填写和收货信息都有必要性边界。涉及可疑链接和陌生二维码时,可先通过商家官方渠道确认,避免在非可信页面重复提交银行卡与验证码。
讲述个人体验时区分自己的感受与能出示的交易事实,给对方回应机会。没有权威裁定,不能仅凭一条留言认定某个真实品牌存在违法行为。
不同消费者面对同一项服务可能有不同的购买条件和交易记录,因此具体争议需要具体材料。说明某项合同文字含义时,应避免给所有交易下统一判断;指出可能的风险,也不等于给某家真实企业贴上违法标签。
数字消费的便利之处在于记录可以留存,也在于隐私泄露会产生新的问题。保存有效证据时,公开展示内容可以遮盖无关账户、地址和支付信息;投诉表达应围绕实际交易条款、沟通节点和能够核对的事实展开。
防范风险并非对每一笔交易都抱持不信任,而是要求信息相称。金额较高、期限较长或条款不清的服务,值得多看一次书面说明。发现问题也应理性沟通、记录证据并遵循适用的消费救济渠道,不用未经证实的指控放大矛盾。 在任何争议里,谨慎用词同样能够保护沟通双方。
钱袋栏只提供一般性的阅读与风险识别建议,不替代法律、金融或消费者权益领域的专业意见。读者可继续通过市井席了解公共规则,并在隐私保护页面查看资料边界。